आफ्नै बजारमा विदेशी ब्रान्डलाई पछि पार्दै चिनियाँ कम्पनी, के ईभीले बदल्यो शक्ति सन्तुलन?
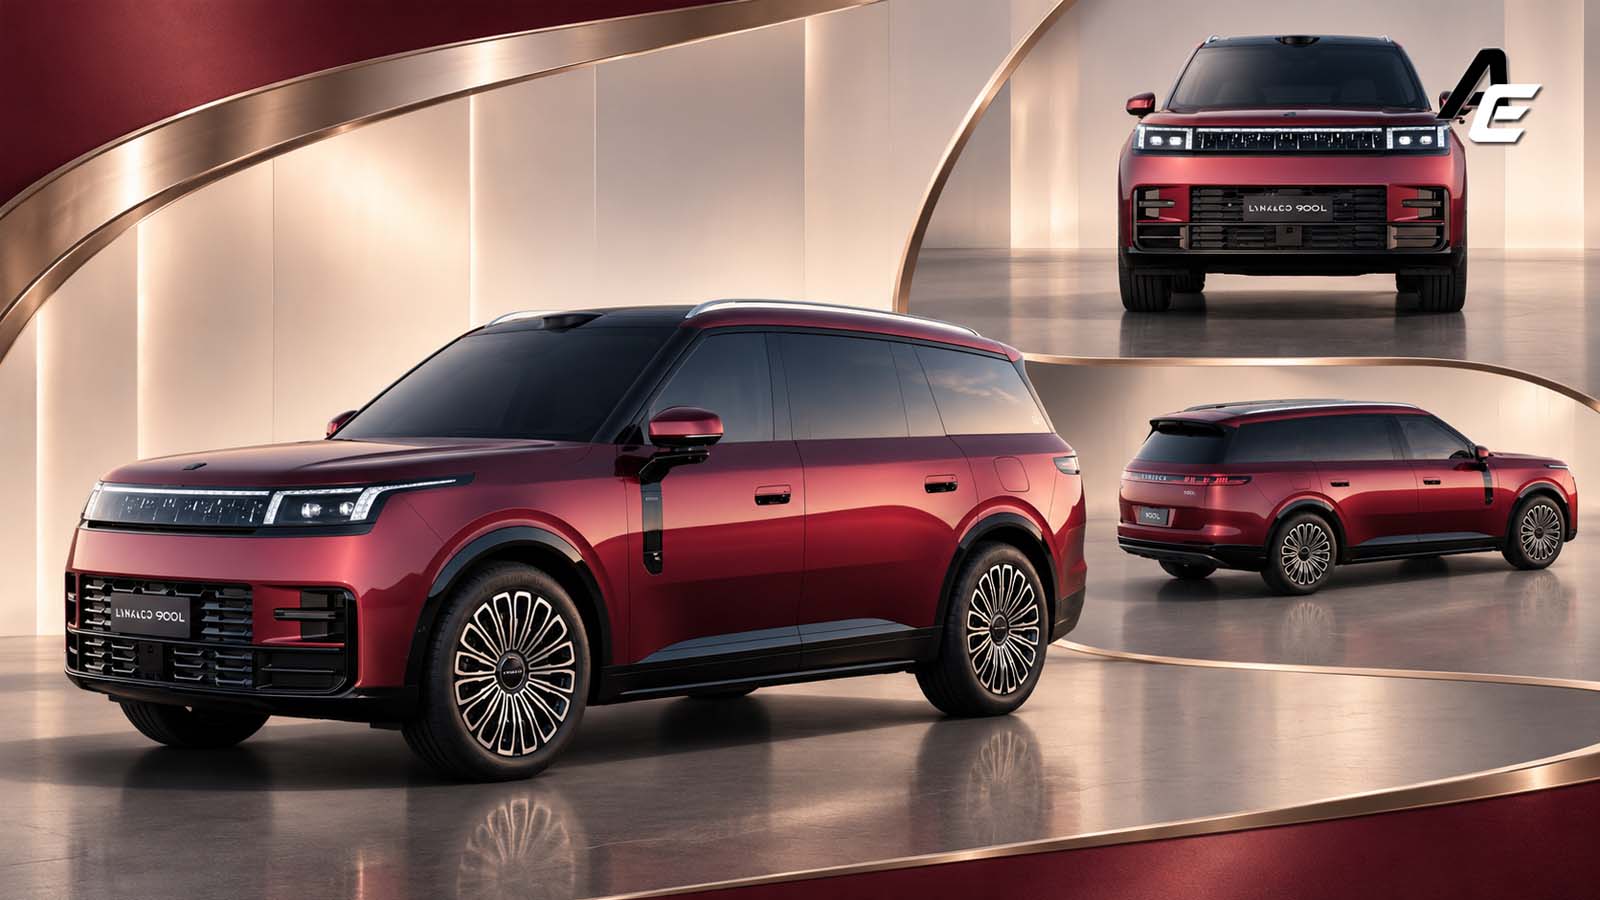
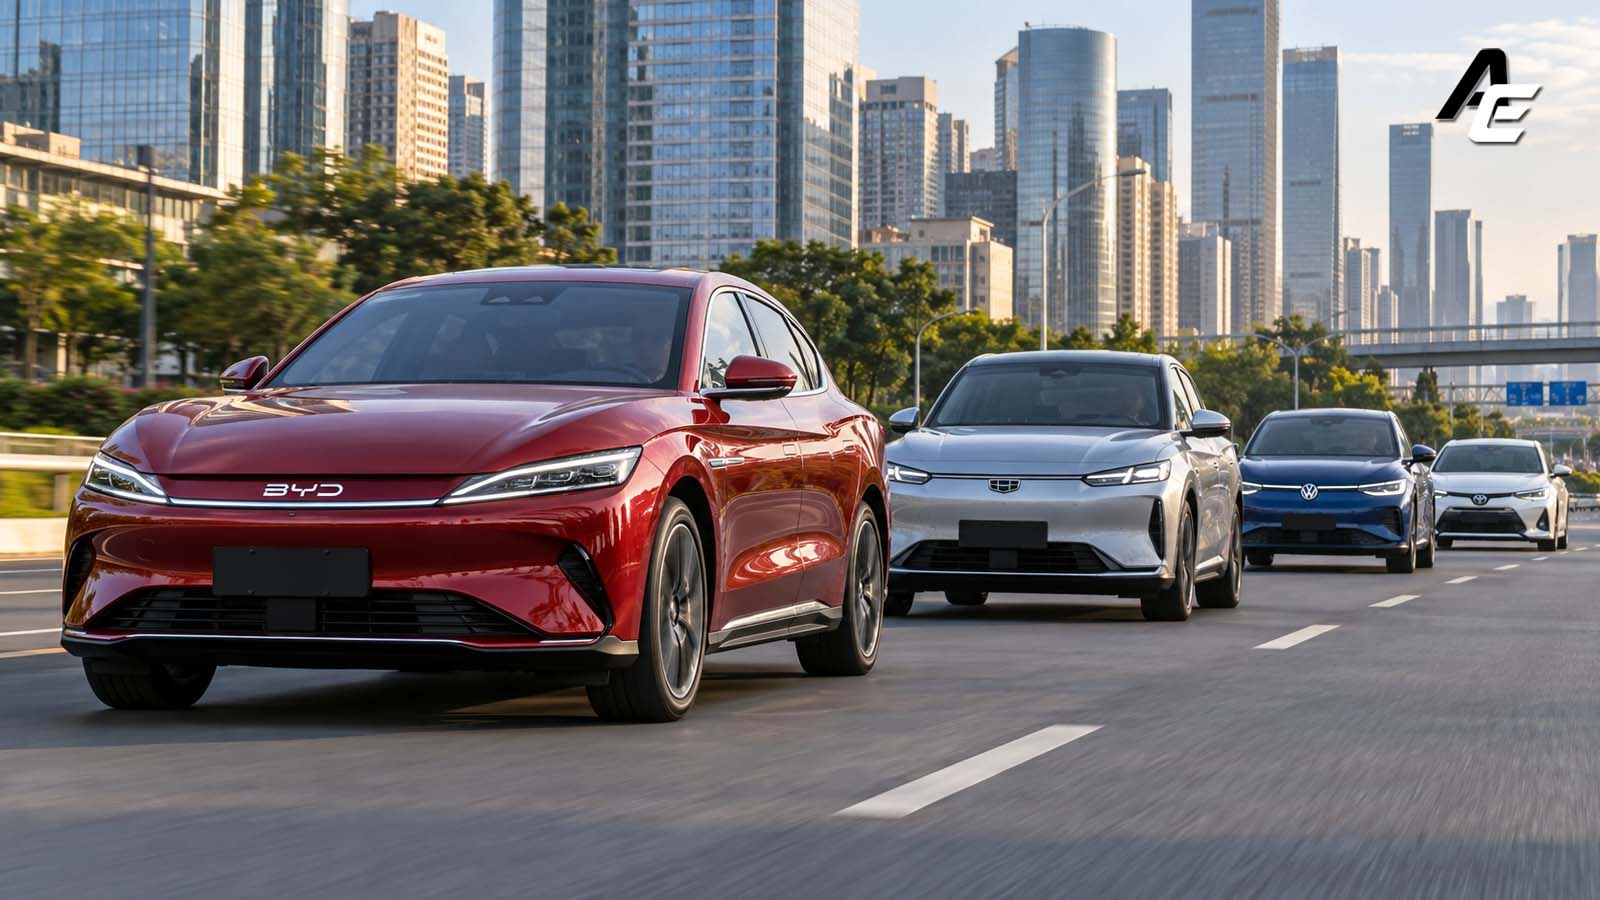
काठमाडौँ । कुनै समय चीनको कार बजारमा फक्सवागन, टोयोटा र होन्डाजस्ता विदेशी ब्रान्डको बलियो प्रभाव थियो । चिनियाँ कम्पनीलाई मुख्यतः सस्ता गाडी बनाउने उत्पादकका रूपमा हेरिन्थ्यो । अहिले त्यही बजारमा बिक्री हुने प्रत्येक १०० प्यासेन्जर कारमध्ये करिब ६३ वटा चिनियाँ ब्रान्डका छन् ।
जनवरीदेखि अगस्ट २०२६ सम्मको खुद्रा
बिक्री विश्लेषणअनुसार चिनियाँ ब्रान्डको संयुक्त बजार हिस्सा ६२.६७ प्रतिशत
पुगेको छ । व्यक्तिगत ब्रान्डमा बीवाईडी ९.७७ प्रतिशत हिस्सासहित अगाडि छ ।
फक्सवागन ब्रान्डको हिस्सा ७.१७ प्रतिशत र टोयोटाको ७ प्रतिशत छ । गिली ग्यालेक्सी
र गिली अटोको हिस्सा क्रमशः ४.४५ र ४.२९ प्रतिशत देखाइएको छ ।
यो ब्रान्डगत सूची हो; यसलाई सम्पूर्ण
कम्पनी समूहको र्याङ्किङका रूपमा बुझ्न मिल्दैन । बीवाईडीअन्तर्गतका फाङचेङबाओ र
डेन्जा तथा गिलीसँग सम्बन्धित जिकर र लिंक एन्ड को छुट्टाछुट्टै सूचीकृत छन् ।
त्यस्तै, फक्सवागनको ७.१७ प्रतिशत हिस्सामा सम्पूर्ण फक्सवागन समूहको बिक्री
समेटिएको छैन ।
ईभीसँगै बदलिएको प्रतिस्पर्धा
चिनियाँ ब्रान्डको विस्तारलाई कम
मूल्यसँग मात्र जोडेर हेर्न मिल्दैन । ब्याट्री इलेक्ट्रिक र प्लग–इन हाइब्रिडको
विस्तारसँगै ग्राहकले गाडी रोज्ने आधार पनि बदलिएको छ । इन्जिन र ब्रान्ड
प्रतिष्ठासँगै ब्याट्री, रेन्ज, चार्जिङ गति, सफ्टवेयर र चालक सहायता प्रणाली
महत्त्वपूर्ण बन्न थालेका छन् ।
बीवाईडी, गिली, चांगान, चेरी र
लिपमोटरजस्ता कम्पनीले छोटो अन्तरालमा नयाँ मोडल र प्रविधि ल्याइरहेका छन् । यसले
परम्परागत विदेशी उत्पादकलाई मूल्यसँगै उत्पादन विकासको गतिमा पनि प्रतिस्पर्धा
गर्नुपर्ने बनाएको छ ।
विदेशी कम्पनीको चीन रणनीति लामो समय
संयुक्त उद्यम, इन्धन गाडी र स्थापित डिलर सञ्जालमा टिकेको थियो । बजारको
प्राथमिकता बदलिँदा त्यही आधारले मात्र नेतृत्व जोगाउन सकेन । बीवाईडीसँग नेतृत्व
गुमाएको फक्सवागन सन् २०२५ मा गिलीसमेत अगाडि आएपछि तेस्रो स्थानमा झरेको थियो ।
टोयोटामाथि पनि दबाब छ । उसका दुई
चिनियाँ संयुक्त उद्यमको जनवरी–अगस्ट २०२६ मा संयुक्त प्यासेन्जर कार बजार हिस्सा
करिब ७ प्रतिशतमा सीमित भएको छ । डिलर सञ्जाल खुम्चिएको अवस्थामा ती संयुक्त
उद्यमको सम्भावित पुनर्गठनबारे पनि चर्चा अघि बढेको छ ।
बढ्दो हिस्सा, कठिन प्रतिस्पर्धा
चिनियाँ ब्रान्डको हिस्सा बढ्दैमा सबै
कम्पनीको बिक्री वा नाफा बढिरहेको निष्कर्ष निकाल्न मिल्दैन । विदेशी
प्रतिस्पर्धीको बिक्री घट्दा पनि स्वदेशी ब्रान्डको हिस्सा बढ्न सक्छ ।
मूल्य कटौती र लगातार नयाँ मोडलले
ग्राहकलाई विकल्प दिएका छन् । तर यही प्रतिस्पर्धाले उत्पादकको नाफा, डिलरको
स्थायित्व र कमजोर ब्रान्डको भविष्यमा दबाब पनि थपेको छ । बजारमा बलियो उपस्थिति
हुनु र दीर्घकालसम्म टिक्न सक्नु अलग विषय हुन् ।
नेपालमा पनि धेरै चिनियाँ ब्रान्ड
सक्रिय भएकाले यो परिवर्तनको प्रभाव नयाँ मोडल, मूल्य र प्रविधिमा देखिन सक्छ । तर
ग्राहकका लागि चीनको बिक्री र्याङ्किङसँगै स्थानीय वितरकको क्षमता, बिक्रीपछिको
सेवा, पार्टपुर्जा, सफ्टवेयर सहयोग र ब्याट्री वारेन्टी उत्तिकै महत्त्वपूर्ण छन्
।
चीनको बजारले दिएको मुख्य सन्देश
स्पष्ट छ—पुरानो ब्रान्ड प्रतिष्ठाले मात्र नेतृत्व सुनिश्चित गर्दैन । ईभी र
प्लग–इन हाइब्रिडको विस्तारसँगै उपयुक्त मूल्यमा प्रविधि ल्याउने गति र स्थानीय
ग्राहकअनुकूल उत्पादनले प्रतिस्पर्धाको दिशा बदलिरहेका छन् ।
नेपालका लागि यसको अर्थ अझ प्रत्यक्ष
छ । यहाँ बीवाईडी, गिली समूहका जिकर र रिडारा, चांगानअन्तर्गत दिपल, चेरी समूहका
ओमोडा तथा जेइको, लिपमोटर, एमजी र जीडब्लूएमसहित धेरै चिनियाँ ब्रान्ड सक्रिय छन्
। चीनमा तीव्र बनेको प्रतिस्पर्धाले नेपालमा नयाँ प्रविधि र थप मोडल ल्याउन सक्छ ।
तर नेपाली ग्राहकले चीनको बिक्री र्याङ्किङ मात्र होइन, स्थानीय वितरकको
स्थायित्व, बिक्रीपछिको सेवा, पार्टपुर्जा, सफ्टवेयर सहयोग, ब्याट्री वारेन्टी र
दीर्घकालीन रिसेल मूल्य पनि हेर्नुपर्छ ।
चीनको अटो बजारमा आएको परिवर्तनको
सबैभन्दा ठूलो सन्देश बीवाईडी पहिलो हुनु मात्र होइन । दशकौँसम्म विदेशी कम्पनीले
बनाएको बजार संरचना अब स्वदेशी कम्पनीले परिभाषित गर्न थालेका छन् । ईभी र प्लग–इन
हाइब्रिडले प्रतिस्पर्धाको नियम बदलेपछि पुरानो ब्रान्ड प्रतिष्ठाभन्दा प्रविधि
ल्याउने गति, मूल्य र स्थानीय ग्राहकअनुकूल उत्पादन महत्त्वपूर्ण बनेका छन् ।
चीनमा सुरु भएको यो शक्ति परिवर्तन अब नेपालसहित विश्वका अरू बजारमा पनि देखिन
थालेको छ ।