बगेका गाडी र बिमा दाबीको संख्यामा ठूलो अन्तर, बाँकी क्षति कुन शीर्षकमा ?
काठमाडौं । बाढीले गाडी डुबायो वा बगायो भने बिमा कम्पनीले त्यसको क्षतिपूर्ति दिन्छ भन्ने धेरै सवारीधनीको बुझाइ हुन्छ । तर, गाडीमा बिमा हुँदैमा प्रत्येक क्षति समेटिँदैन । कुन प्रकारको बिमा गरिएको थियो, जोखिम बीमालेखमा समावेश थियो कि थिएन र क्षतिपछि सवारीधनीले कस्तो प्रक्रिया अपनायो भन्ने आधारमा क्षतिपूर्ति पाउने वा नपाउने निर्णय हुन्छ ।
भोटेकोशी र त्रिशूली नदीमा आएको
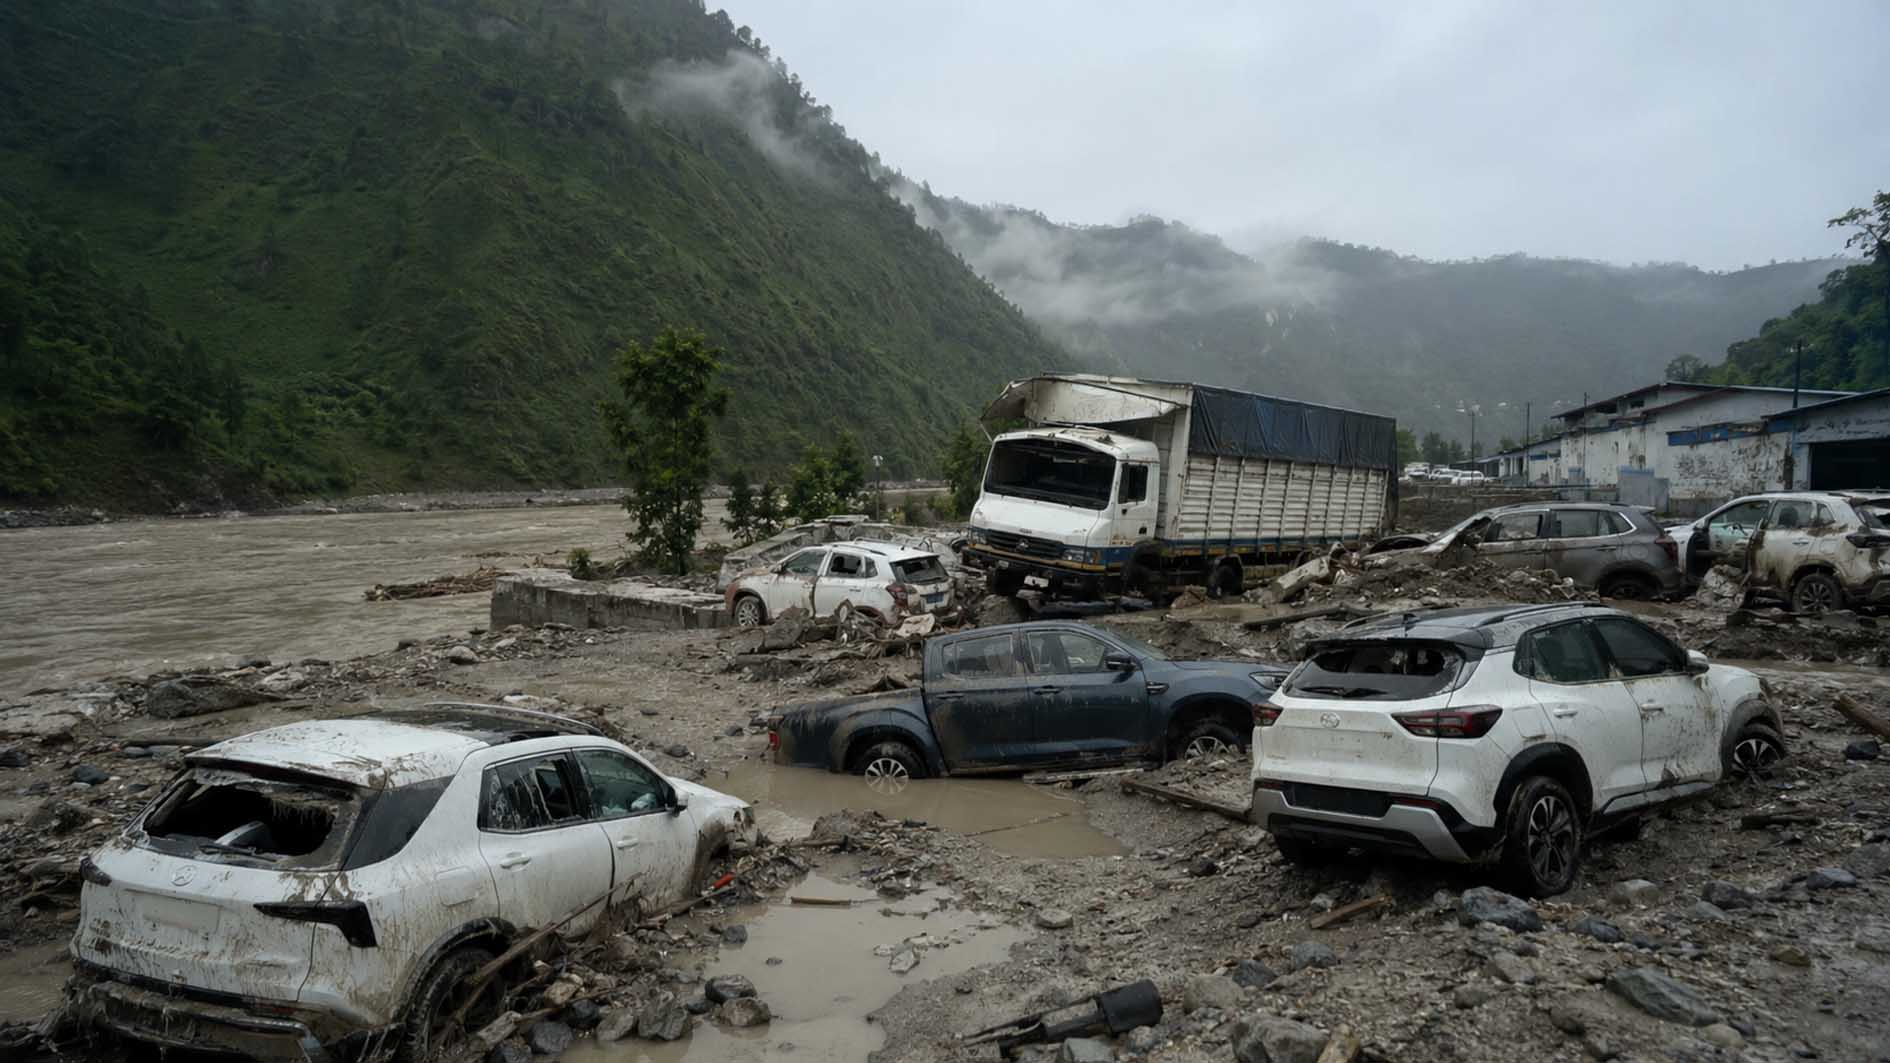
बाढीले रसुवा भन्सार परिसर, कन्टेनर यार्ड तथा नदी किनारमा रहेका करिब ८ सय
सवारीसाधन बगाएको प्रारम्भिक अनुमान छ । यद्यपि भदौ १५ गतेसम्म निर्जीवन बिमा
कम्पनीमा मोटर बिमाअन्तर्गत ३१३ वटा दाबी मात्रै दर्ता भएका छन् ।
नेपाल बिमा प्राधिकरणका अनुसार ती
दाबीमा एक अर्ब ५५ करोड नौ लाख रुपैयाँ क्षतिपूर्ति माग गरिएको छ । यस आधारमा
प्रतिदाबी औसत रकम करिब ४९ लाख ५५ हजार रुपैयाँ पर्न आउँछ ।
बाढीमा नयाँ आयातित गाडी, व्यावसायिक
सवारी र महँगा विद्युतीय गाडीसमेत परेकाले औसत दाबी रकम उच्च देखिएको हुन सक्छ ।
तर, दाबी गरिएको रकम नै बिमा कम्पनीले अन्तिम रूपमा भुक्तानी गर्ने रकम होइन ।
सर्भेयरको मूल्यांकन, बीमांक, क्षतिको अवस्था, कटौतीयोग्य रकम र बीमालेखका सर्तका
आधारमा वास्तविक भुक्तानी निर्धारण हुन्छ ।
८ सय गाडी बग्दा दाबी किन ३१३ मात्रै ?
बगेका सवारीको अनुमानित संख्या र
दर्ता भएका मोटर बिमा दाबीबीच ठूलो अन्तर देखिए पनि बाँकी सबै सवारी बिमारहित थिए
भन्ने निष्कर्ष निकाल्न मिल्दैन ।
भन्सार यार्डमा रहेका नयाँ गाडी,
कन्टेनरमा ल्याइएका सवारी, सञ्चालनमा रहेका ट्रक र व्यक्तिगत गाडीको जोखिम एउटै
बिमा शीर्षकमा नपर्न सक्छ । क्षतिको प्रकृति र स्वामित्वअनुसार केही दाबी मोटर
बिमा, केही परिवहन बिमा तथा अन्य दाबी सम्पत्ति बिमाअन्तर्गत पर्न सक्छन् ।
एउटै बीमालेखमा एकभन्दा बढी सवारी
समेटिएको अवस्था पनि हुन सक्छ । वास्तविक संख्या सम्बन्धित बिमा कम्पनीले चेसिस
नम्बर, स्वामित्व र बीमालेख भिडाएपछि मात्र खुल्नेछ ।
त्यस्तै, आयातित गाडी भन्सार जाँचपास
हुनुअघि बगेको हो वा त्यसपछि, डिलरको स्टकमा थियो वा ग्राहकका नाममा दर्ता भइसकेको
थियो भन्ने अवस्थाले दाबीकर्ता र बिमाको शीर्षक फरक पार्न सक्छ । आयातकर्ता,
उत्पादक र ढुवानीकर्ताबीच भएको खरिद तथा ढुवानी सम्झौताले पनि क्षतिको दायित्व
निर्धारण गर्छ ।
थर्ड पार्टी बिमाबाट आफ्नै गाडीको पैसा आउँदैन
नेपालमा सार्वजनिक सडकमा सवारी चलाउन
थर्ड पार्टी बिमा अनिवार्य छ । तर, यो बिमाले मुख्यतः उक्त सवारीका कारण तेस्रो
व्यक्तिको मृत्यु, चोटपटक वा सम्पत्तिमा भएको क्षतिको दायित्व समेट्छ ।
बाढीले आफ्नै गाडी डुबाएको, बगाएको वा
पूर्ण रूपमा नष्ट गरेको अवस्थामा थर्ड पार्टी बिमाले गाडीधनीलाई आफ्नै सवारीको
मूल्य दिँदैन ।
यस्तो क्षतिको दाबी गर्न सामान्यतः
कम्प्रिहेन्सिभ बिमा आवश्यक हुन्छ । कम्प्रिहेन्सिभ बीमालेखमा बाढी, पहिरो, डुबान,
आगलागी तथा दुर्घटनाजस्ता जोखिम समावेश हुन सक्छन् । यद्यपि सबै बीमालेखका सर्त
उस्तै नहुने भएकाले प्राकृतिक प्रकोप र बाढीको जोखिम समेटिएको छ कि छैन भन्ने
पुष्टि गर्नुपर्छ ।
डुबेको गाडी स्टार्ट वा चार्ज नगर्नुहोस्
बाढीबाट निकालिएको गाडी बाहिरबाट
सामान्य देखिए पनि इन्जिन, वायरिङ, ब्रेक, एयरब्याग सेन्सर तथा इलेक्ट्रिकल
सिस्टममा पानी पसेको हुन सक्छ ।
विद्युतीय गाडीमा हाई–भोल्टेज ब्याट्री,
इन्भर्टर, चार्जिङ सिस्टम र मोटर प्रभावित भएको हुन सक्छ । त्यसैले गाडी आफैँ
स्टार्ट वा चार्ज गर्ने प्रयास गर्नु हुँदैन । सुरक्षित स्थानमा राखेर आधिकारिक
सर्भिस सेन्टर वा प्रशिक्षित टेक्निसियनबाट इन्स्पेक्सन गराउनुपर्छ ।
पानी पसेको गाडी स्टार्ट गर्दा सुरुको
क्षतिभन्दा ठूलो नोक्सानी हुन सक्छ । क्षति बढ्नुमा सवारीधनीको लापरबाही देखिए
बिमा दाबीको मूल्यांकनमा विवाद आउन सक्छ ।
क्षतिपूर्तिका लागि तत्काल के गर्ने ?
मानवीय सुरक्षा सुनिश्चित गरेपछि
सवारीधनीले सकेसम्म छिटो बिमा कम्पनीलाई गाडीको नम्बर, बीमालेख नम्बर, घटना भएको
स्थान, मिति र प्रारम्भिक क्षतिको जानकारी दिनुपर्छ । लिखित सूचना, इमेल वा
कम्पनीको आधिकारिक दाबी माध्यम प्रयोग गर्दा प्रमाण सुरक्षित रहन्छ ।
गाडी डुबेको, बगेको वा हराएको
अवस्थामा सम्बन्धित प्रहरी कार्यालयमा जानकारी दिएर प्रतिवेदन वा मुचुल्का बनाउनुपर्छ
। सुरक्षित रूपमा सम्भव भए नम्बर प्लेट, पानीको सतह, क्षतिग्रस्त भाग र घटनास्थल
देखिने तस्बिर तथा भिडियो सुरक्षित राख्नुपर्छ ।
सर्भेयरले इन्स्पेक्सन नगरेसम्म बिमा
कम्पनीको सहमतिबिना गाडी खोल्ने, पार्टपुर्जा फेर्ने वा ठूलो मर्मत सुरु गर्नु
हुँदैन । टोइङ गर्दा लागेको खर्चको आधिकारिक बिल पनि सुरक्षित राख्नुपर्छ ।
दाबी प्रक्रियाका लागि बीमालेख, सवारी
दर्ता प्रमाणपत्र, कर तिरेको विवरण, चालक अनुमतिपत्र, परिचय खुल्ने कागजात तथा
बैंक ऋणसम्बन्धी विवरण आवश्यक पर्न सक्छन् ।
गाडी फेला नपरे पनि दाबी गर्न सकिन्छ
बाढीले बगाएको गाडी फेला नपरेको
अवस्थामा समेत दाबी गर्न सकिन्छ । तर, गाडी विपद्कै कारण हराएको प्रमाणित गर्न
प्रहरी प्रतिवेदन, स्थानीय निकायको विवरण, घटनास्थलका तस्बिर–भिडियो र अन्य उपलब्ध
प्रमाण महत्त्वपूर्ण हुन्छन् ।
गाडी पूर्ण रूपमा नष्ट भएको वा मर्मत
गर्नु आर्थिक रूपमा व्यावहारिक नभएको अवस्थामा बिमा कम्पनीले त्यसलाई टोटल लसका
रूपमा मूल्यांकन गर्न सक्छ । त्यसपछि बीमांक, क्षतिको मूल्यांकन, लागू कटौती र
बाँकी अवशेषको मूल्यका आधारमा भुक्तानी निर्धारण हुन्छ ।
यसको अर्थ गाडी किन्दा तिरेको मूल्य
वा त्यही मोडलको हालको नयाँ बजार मूल्य बराबर रकम पाइन्छ भन्ने होइन ।
ऋणको गाडीमा पहिले बैंकको हिसाब
बैंक वा वित्तीय संस्थाबाट ऋण लिएर
खरिद गरिएको गाडीको बीमालेखमा ऋणदाता संस्थाको आर्थिक स्वार्थ उल्लेख गरिएको हुन
सक्छ । यस्तो गाडी टोटल लस भए बिमा कम्पनीले दाबी भुक्तानी गर्दा बैंकको बाँकी
ऋणलाई समेत ध्यानमा राख्छ ।
दाबी स्वीकृत भए पनि सम्पूर्ण रकम
सीधै सवारीधनीले नपाउन सक्छ । पहिले बैंकको बाँकी ऋण मिलान गरेर बाँकी रहेको रकम
मात्र ग्राहकले पाउने अवस्था आउन सक्छ । दाबी रकमभन्दा ऋण धेरै भए बाँकी रकम
तिर्ने दायित्वका विषयमा ग्राहकले बैंकसँग छुट्टै समन्वय गर्नुपर्छ ।
यस्ता कारणले घट्न वा अस्वीकृत हुन सक्छ दाबी
बीमालेखको अवधि समाप्त भएको,
प्राकृतिक प्रकोपको जोखिम नसमेटिएको वा घटनापछि समयमा सूचना नदिएको अवस्थामा
दाबीमा समस्या आउन सक्छ ।
त्यस्तै, सर्भेयरको इन्स्पेक्सनअघि
गाडी मर्मत गर्नु, गलत विवरण दिनु, नक्कली कागजात पेस गर्नु, पहिलेको क्षतिलाई
बाढीको क्षतिका रूपमा देखाउनु वा क्षति कम गर्न सकिने अवस्थामा जानाजानी लापरबाही
गर्नुले पनि दाबी घट्न वा अस्वीकृत हुन सक्छ ।
कुनै कागजात तत्काल उपलब्ध नभएकै कारण
दाबी स्वतः अस्वीकृत हुन्छ भन्ने भने होइन । प्रभावित सवारीधनीले बिमा कम्पनीलाई
लिखित जानकारी दिँदै उपलब्ध प्रमाण क्रमशः बुझाउन सक्छन् ।
समग्र बिमा दाबी साढे २५ अर्बमाथि
नेपाल बिमा प्राधिकरणको प्रारम्भिक
विवरणअनुसार भदौ १५ गतेसम्म बाढीबाट भएको क्षतिमा ५८३ बीमितले २५ अर्ब ८७ करोड ३५
लाख रुपैयाँ दाबी गरेका छन् ।
सबैभन्दा ठूलो हिस्सा इन्जिनियरिङ तथा
ठेक्का जोखिम बिमाको छ । यसअन्तर्गत ५२ दाबीबाट २० अर्ब ५० करोड ७७ लाख रुपैयाँ
माग गरिएको छ । सम्पत्ति बिमामा ११३ दाबीबाट दुई अर्ब ३४ करोड ६२ लाख, मोटर बिमामा
३१३ दाबीबाट एक अर्ब ५५ करोड नौ लाख र परिवहन बिमामा ४७ दाबीबाट ८९ करोड ७७ लाख
रुपैयाँ माग गरिएको छ ।
यी सबै प्रारम्भिक मागदाबी हुन् ।
सर्भेयरको प्रतिवेदन र बीमालेखका सर्त परीक्षण भएपछि मात्र वास्तविक क्षति र
अन्तिम भुक्तानी रकम टुङ्गिनेछ ।
दाबी प्रक्रियामा अनावश्यक ढिलाइ भए,
स्पष्ट कारण नदिई दाबी अस्वीकार गरिए वा मूल्यांकनमा चित्त नबुझे सम्बन्धित बिमा
कम्पनीमा लिखित गुनासो दिन सकिन्छ । त्यहाँबाट समाधान नभए प्रमाणसहित नेपाल बिमा
प्राधिकरणमा उजुरी गर्न सकिन्छ ।
भोटेकोशी बाढीले सवारीधनीलाई एउटा
महत्त्वपूर्ण पाठ दिएको छ—गाडीमा बिमा छ भन्नु मात्रै पर्याप्त हुँदैन । विपद्का
बेला क्षतिपूर्ति पाउने वा नपाउने कुरा कस्तो
बिमा गरिएको थियो र त्यसले कुन जोखिम समेटेको थियो भन्नेमा निर्भर हुन्छ ।